Fim da escala 6×1 aprovado na Câmara, o que muda?
O debate em torno da Proposta de Emenda à Constituição (PEC) sobre o fim da

Quem decide abrir ou reestruturar uma empresa para gerir patrimônio — como uma holding patrimonial ou imobiliária — frequentemente se depara com a cobrança do ITBI (imposto municipal sobre transferência de imóveis). Durante décadas, as prefeituras afastaram o benefício fiscal e cobraram o tributo sempre que a pessoa jurídica tinha como atividade preponderante a compra, venda, locação ou arrendamento mercantil de imóveis, ou até mesmo pela simples previsão dessas atividades no contrato social.
Agora, o Supremo Tribunal Federal (STF) concluiu o julgamento do Tema 1.348 da Repercussão Geral (RE 1.495.108) e pacificou a controvérsia, a integralização de bens para formação de capital social goza de imunidade incondicionada de ITBI, sendo indiferente se a sociedade exerce atividade preponderantemente imobiliária. Essa desoneração beneficia operações realizadas tanto por Pessoa Física (PF para PJ) quanto entre empresas (PJ para PJ), aplicando-se tanto à constituição da sociedade quanto a aumentos posteriores de capital.
Essa imunidade, contudo, não é irrestrita. Conforme pacificado pelo STF no Tema 796 (decisão definitiva transitada em julgado em 15 de outubro de 2020, após rejeição unânime de embargos declaratórios), a desoneração cobre apenas o valor do imóvel estritamente utilizado para integralizar o capital social subscrito. Caso o bem seja conferido por valor superior e o excedente seja alocado em reservas de capital ou ágio, o ITBI incidirá normalmente sobre a diferença.
A tese vinculante fixada pelo STF ressalva expressamente a prerrogativa dos Fiscos municipais de fiscalizar e autuar eventuais práticas de simulação ou fraude à lei que visem burlar a tributação. Por isso, o planejamento patrimonial exige substância econômica, ou seja, a sociedade adquirente deve comprovar propósito negocial legítimo, existência de fato e lançamentos contábeis impecáveis antes do protocolo perante o Cartório de Registro de Imóveis.
Diante da recente conclusão do julgamento no Plenário Virtual do STF, os cartórios e secretarias de finanças municipais tendem a demorar para alinhar seus procedimentos administrativos de forma automática. Para quem não tem urgência na transmissão dos bens, é recomendável monitorar a formalização do trânsito em julgado; já para operações que demandam registro imediato, o caminho seguro é a impetração de Mandado de Segurança preventivo, assegurando a imunidade tributária e o registro das matrículas sem o recolhimento indevido do tributo, com respaldo direto no precedente vinculante da Suprema Corte.
Bruna de Oliveira
OAB-SC 69.763
O debate em torno da Proposta de Emenda à Constituição (PEC) sobre o fim da
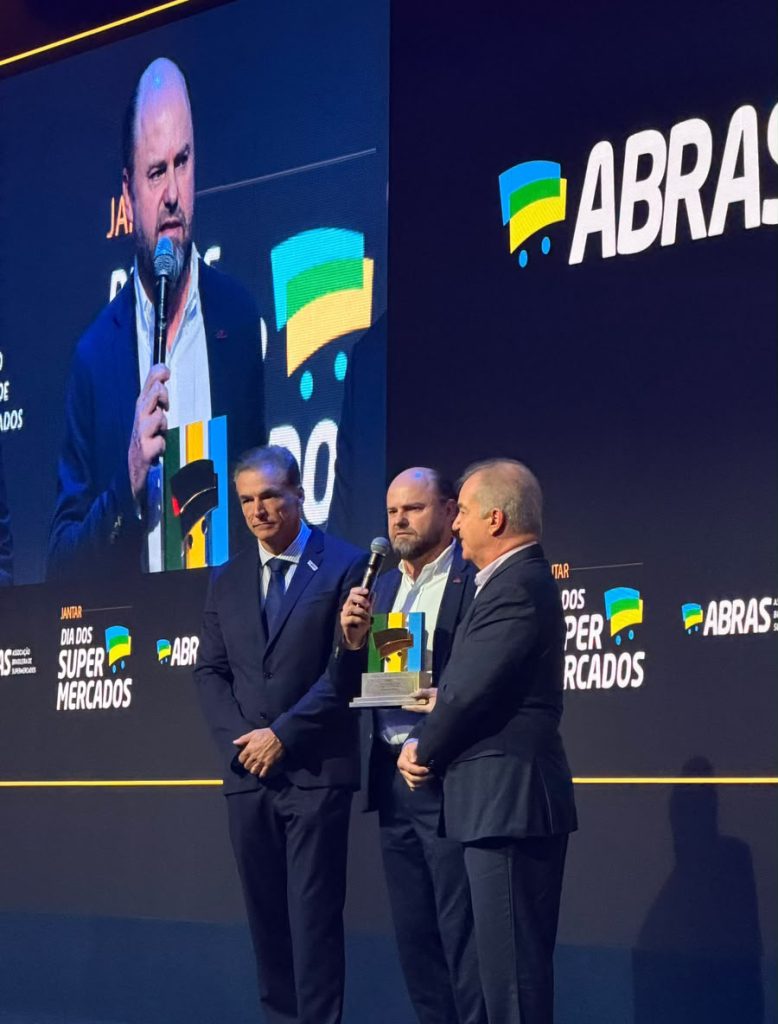
O CEO da Condor, Alexandre Wiggers, recebeu nesta segunda-feira, 9 de novembro, o prêmio Executivo
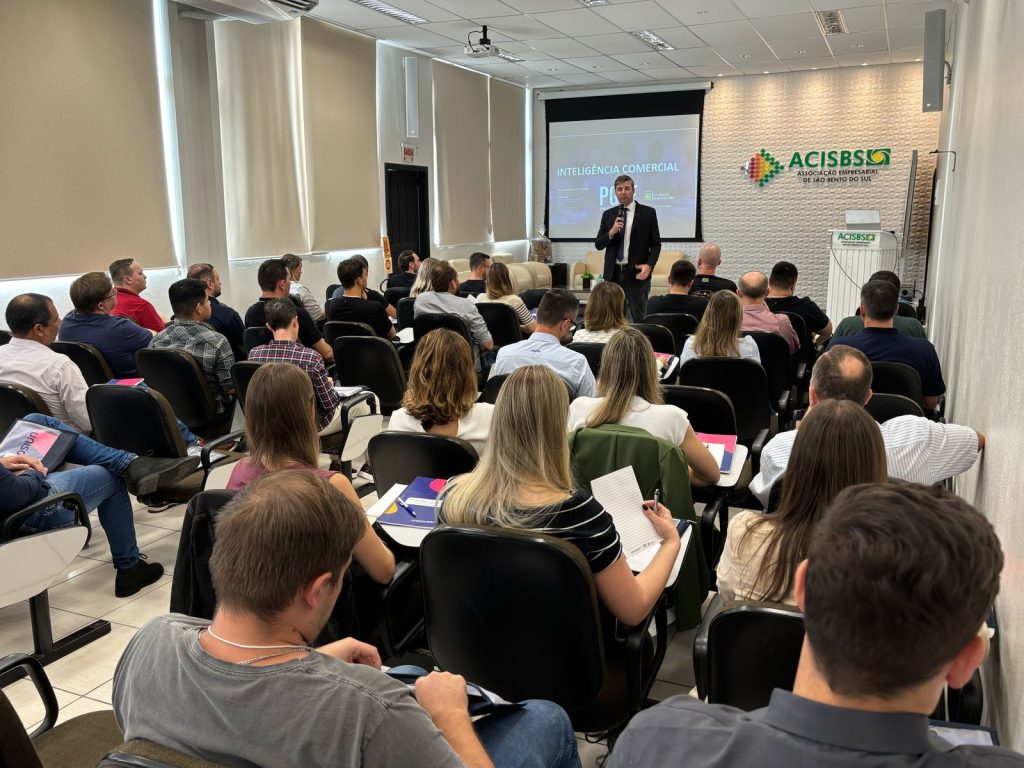
O PGVE (Programa de Gestão e Vivência Empresarial) oferece formação em gestão empresarial, networking qualificado