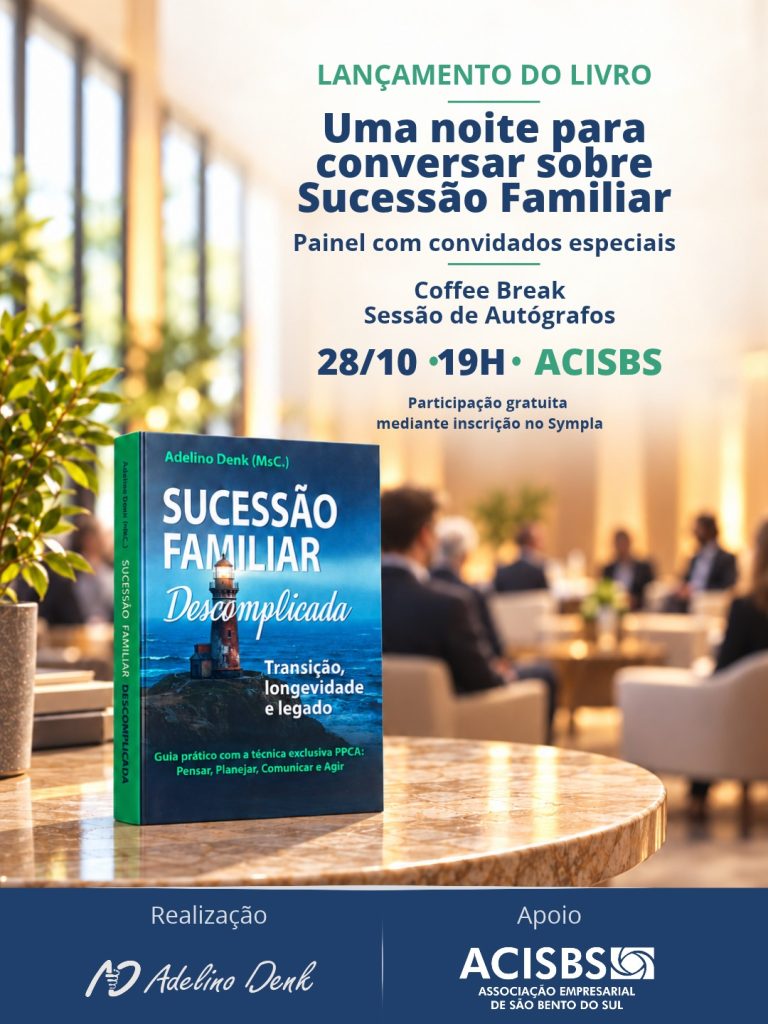
Adelino Denk lança livro sobre sucessão familiar descomplicada
No dia 28 de outubro, às 19h, Adelino Denk lança na Associação Empresarial de São

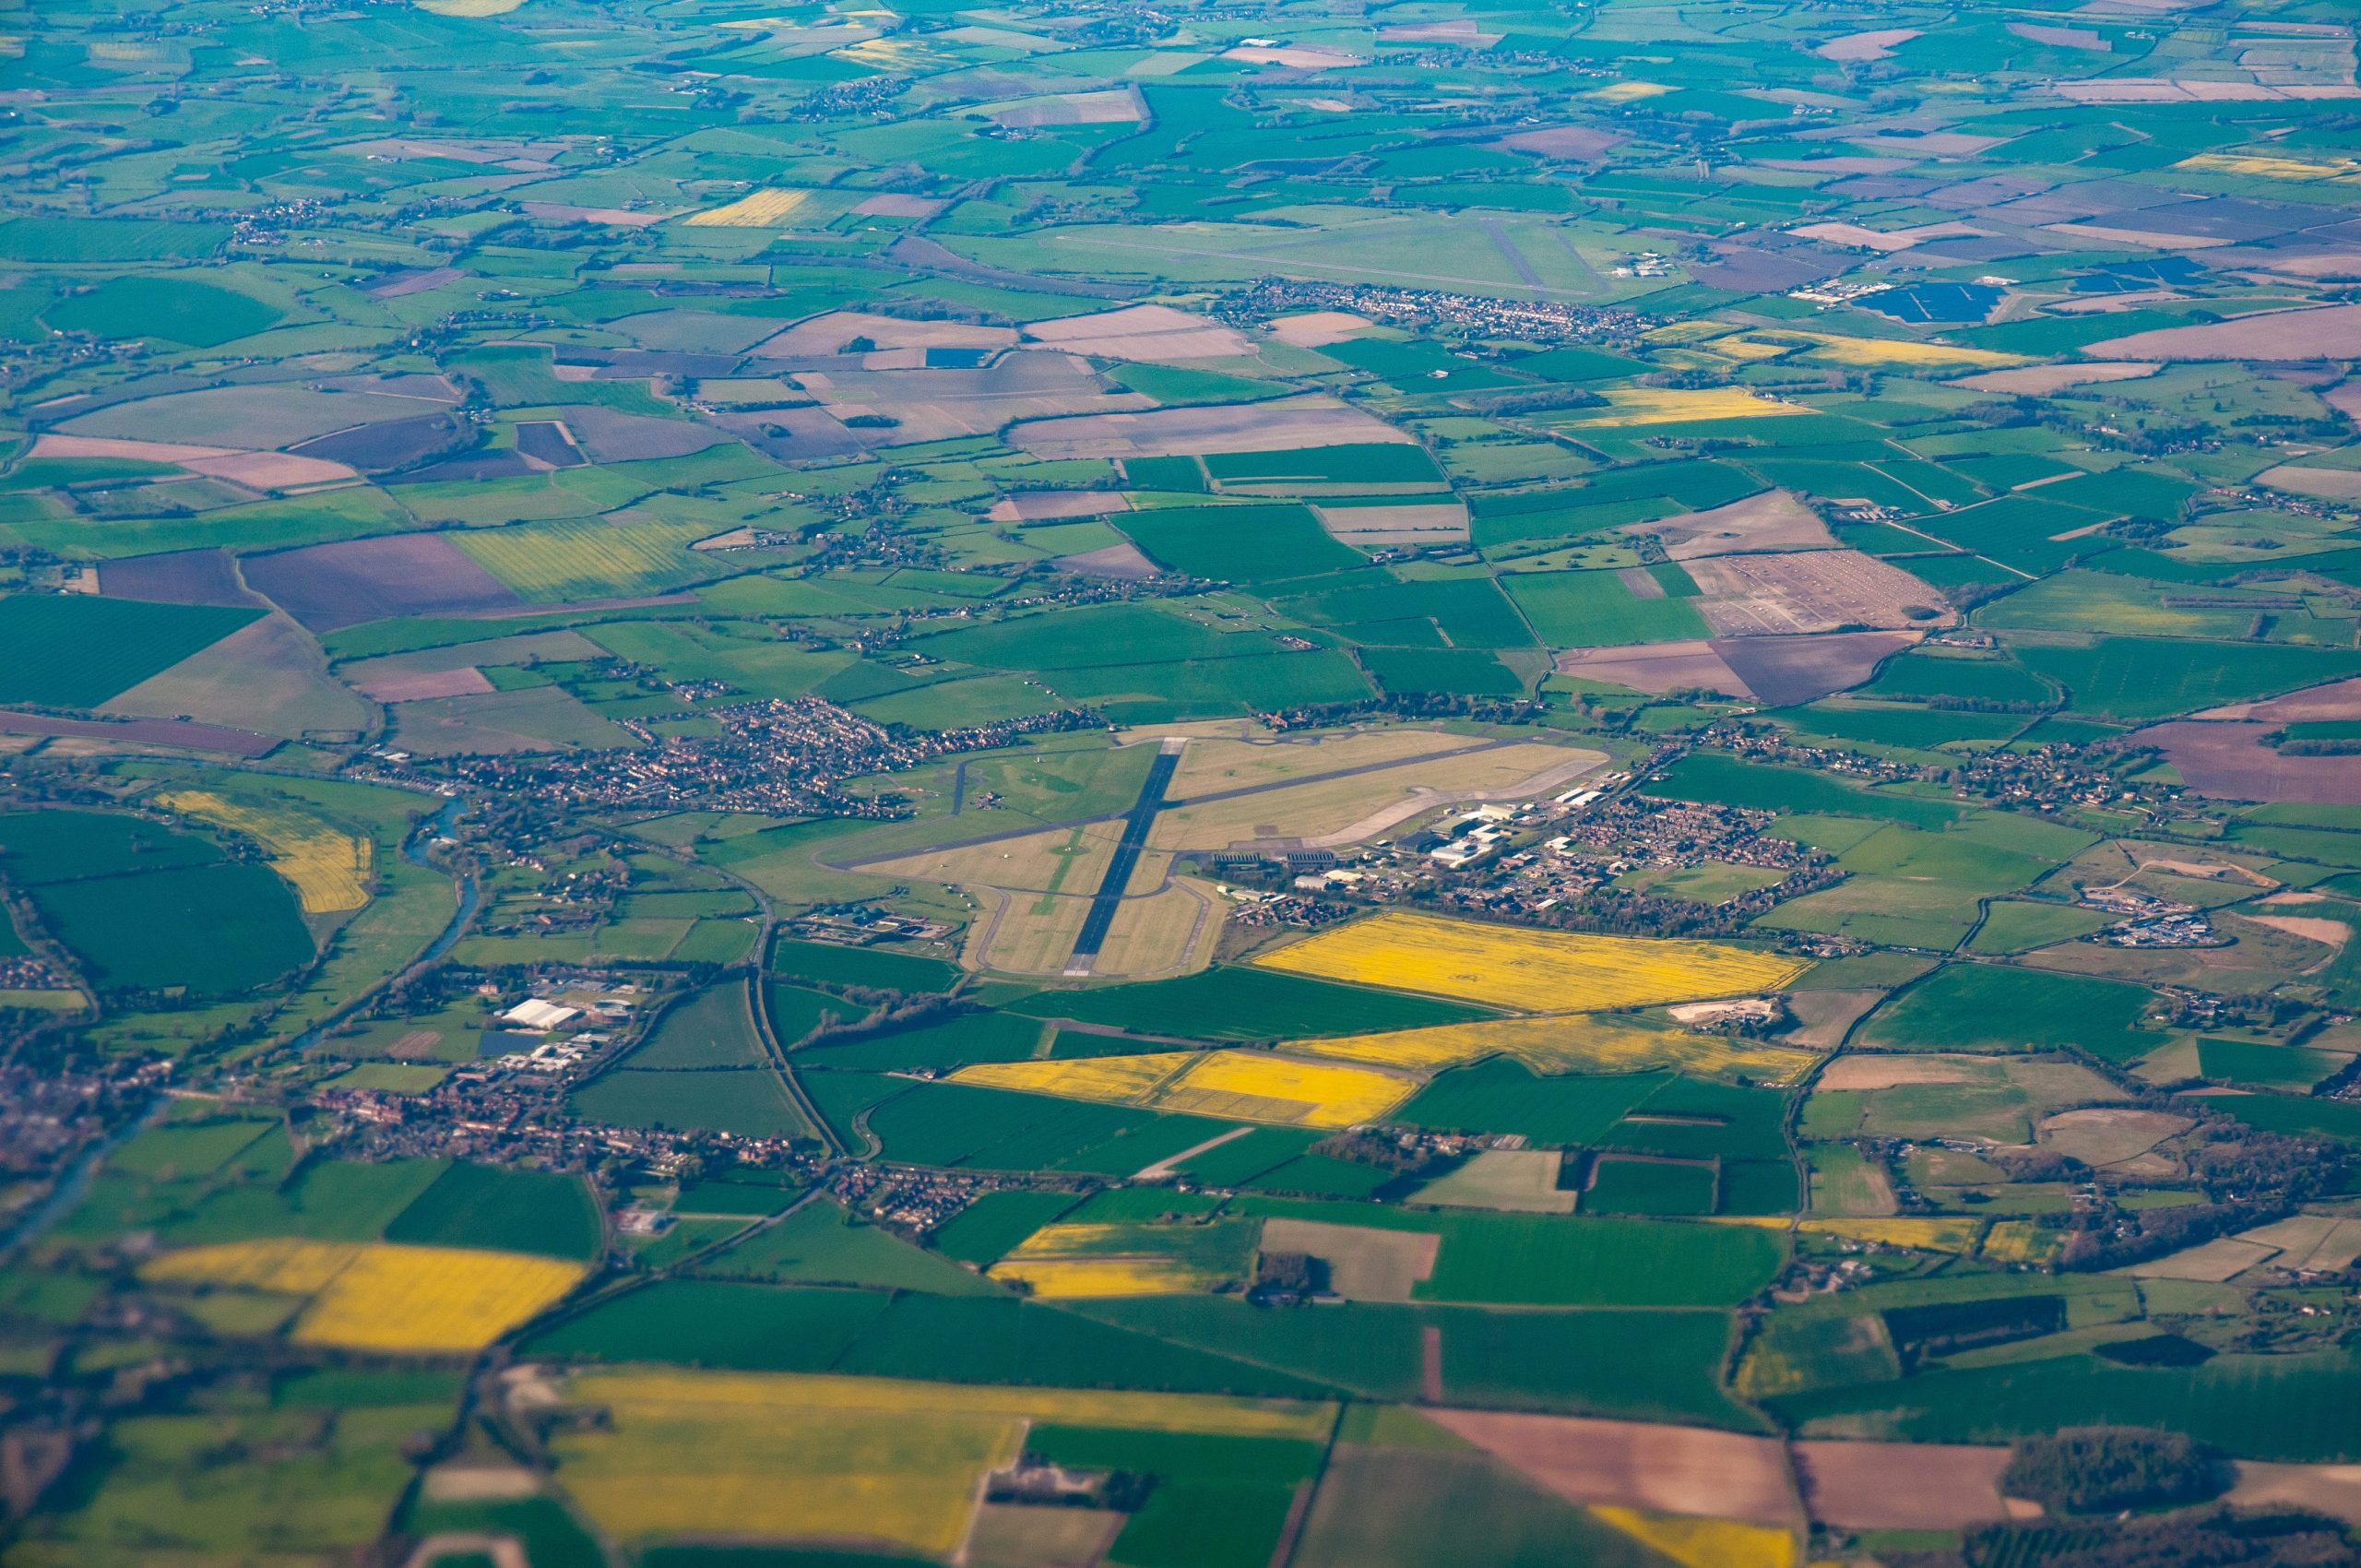
A modernização das administrações tributárias municipais, impulsionada pelo uso de geoprocessamento, imagens de satélite e mapeamento aéreo, alterou significativamente a fiscalização do IPTU sobre imóveis corporativos e industriais. Para as empresas, essa tecnologia permite ao Fisco cruzar instantaneamente a metragem física efetivamente construída com os dados cadastrais do município. Quando surge uma divergência entre a área real do imóvel e a área cobrada no carnê de IPTU, a empresa fica exposta a autuações e cobranças tributárias retroativas.
Nesses casos, a cobrança não se limita à diferença do tributo, mas vem acrescida de atualização monetária, juros de mora e multas, gerando um passivo financeiro imprevisto para a organização.
Diante desse cenário, torna-se indispensável que os gestores promovam a conferência periódica das metragens físicas de seus galpões, filiais e sedes em relação aos dados constantes no carnê de IPTU. A verificação preventiva entre a realidade da edificação e o cadastro fiscal permite identificar a necessidade de atualização voluntária junto ao setor de tributação municipal antes da instauração de procedimento fiscalizador, reduzindo significativamente os riscos de penalidades moratórias.
Além disso, o erro de fato por parte da administração pública — como a manutenção de um cadastro desatualizado por anos pelo próprio município — não impede a revisão do lançamento tributário de ofício. Por essa razão, as diretorias financeira e jurídica devem atuar de forma integrada no provisionamento de recursos para eventuais desembolsos decorrentes dessas revisões, protegendo a liquidez e o planejamento orçamentário da empresa contra autuações surpresa.
Acelmo Kurowsky
OAB-SC 30.450
No dia 28 de outubro, às 19h, Adelino Denk lança na Associação Empresarial de São
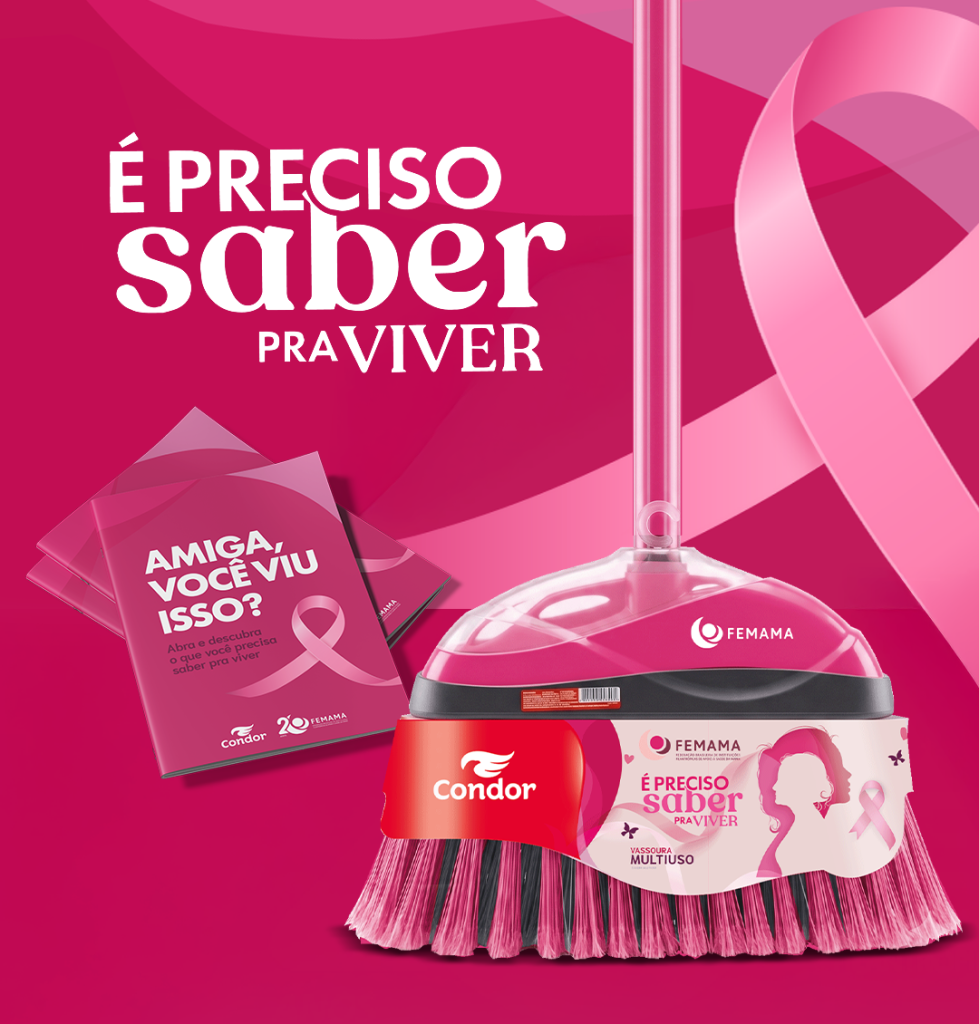
A Condor e a Federação Brasileira de Instituições Filantrópicas de Apoio à Saúde da Mama
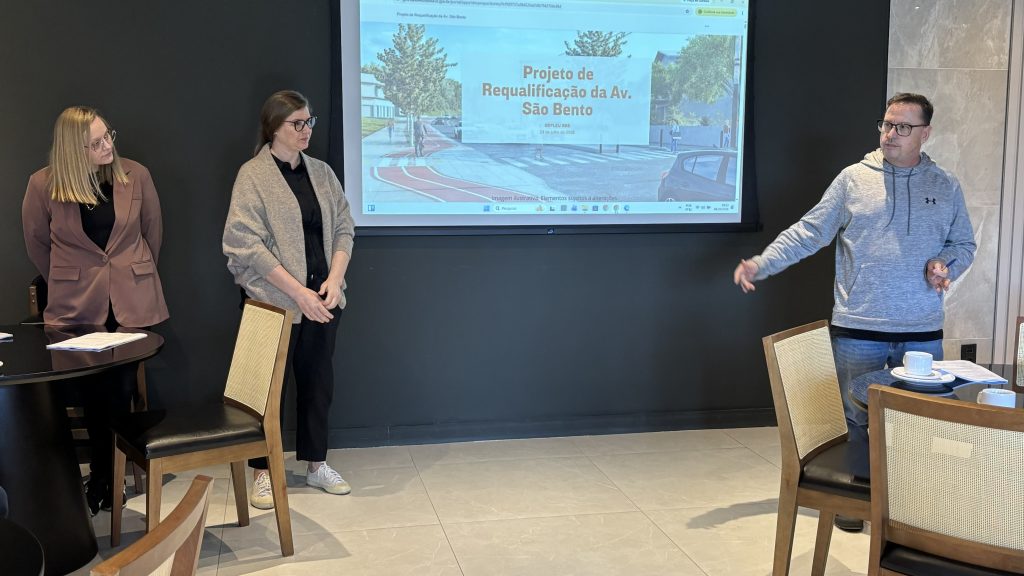
Na manhã de quinta-feira, 08, responsáveis técnicos da Secretaria de Planejamento e Urbanismo da Prefeitura