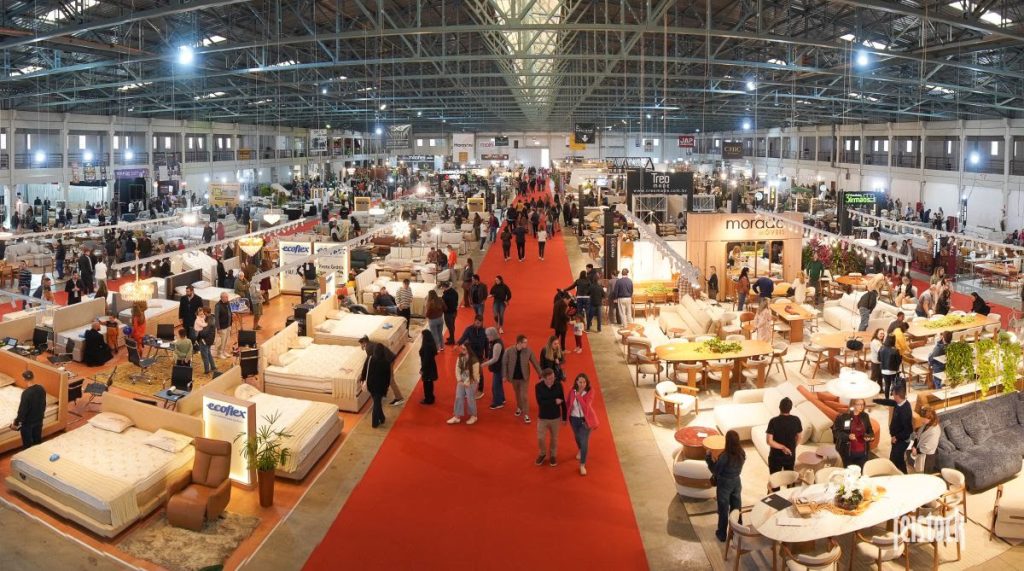
Iniciam os preparativos para mais uma Feistock
Escolher um móvel, conhecer de perto seus acabamentos e negociar diretamente com quem fabrica. Essa

Com o avanço da Reforma Tributária sobre o consumo, as empresas enquadradas no Simples Nacional entram em uma fase decisiva de planejamento. Mesmo com a garantia constitucional do regime favorecido, a chegada do IBS e da CBS altera a dinâmica comercial já a partir de 2027. A apuração unificada em guia única (DAS) não é mais apenas uma facilidade burocrática; ela se tornou um fator estratégico de mercado que afeta margens, contratos e a precificação de indústrias, comércios e prestadores de serviços.
Atenta à complexidade dessa transição e à necessidade de permitir uma análise orçamentária consistente por parte dos contribuintes e seus assessores contábeis, a Receita Federal do Brasil, no âmbito do Comitê Gestor do Simples Nacional, redefiniu o cronograma oficial de deliberação. O termo final para formalizar o ingresso ou a permanência na sistemática simplificada foi postergado para 15 de outubro de 2026. Essa dilação de prazo assegura maior segurança jurídica, afastando decisões precipitadas e propiciando aos gestores empresariais a margem temporal indispensável para a modelagem de cenários e a revisão das projeções financeiras.
A relevância dessa decisão reside na mecânica da não-cumulatividade e na transferência de créditos tributários, cuja repercussão varia conforme o perfil da carteira de clientes. Empresas voltadas majoritariamente ao consumidor final (B2C) tendem a manter a conveniência da apuração unificada tradicional. Todavia, os empreendimentos inseridos em cadeias produtivas e relações mercantis entre pessoas jurídicas (B2B) enfrentam o risco de desvantagem comercial, haja vista a restrição do crédito repassado na sistemática padrão. Para equalizar essa relação, os contribuintes têm até 30 de outubro de 2026 para deliberar pela adoção do modelo híbrido, no qual o IBS e a CBS são apurados sob as regras do regime regular, gerando crédito pleno a adquirentes corporativos, mantendo-se os demais tributos sob o rito do Simples Nacional.
Com o propósito de mitigar incertezas procedimentais e garantir conformidade fiscal, a administração tributária também disciplinou um período específico de retratação, fixado entre 3 de novembro e 20 de dezembro de 2026. Essa prerrogativa faculta às empresas a revisão ou a revogação da opção manifestada caso diagnósticos complementares apontem alternativa mais favorável. A janela confere tempo indispensável para que corpo diretivo e profissionais de contabilidade e do direito tributário realizem diagnósticos de margens de lucro, custos de insumos e capacidade de retenção de clientes.
Em suma, a extensão dos prazos promovida pelos órgãos fazendários ultrapassa a esfera procedimental: traduz-se em uma salvaguarda para a sustentabilidade da base empresarial que sustenta a economia regional. O novo desenho tributário torna a definição do regime fiscal uma variável primordial de viabilidade mercantil, e não uma mera rotina burocrática. A antecipação no planejamento preventivo e o alinhamento com a assessoria contábil e jurídica serão os fatores determinantes para preservar a liquidez e resguardar a solidez dos negócios frente à nova realidade fiscal do país.
Jonny Zulauf e Associados
Escolher um móvel, conhecer de perto seus acabamentos e negociar diretamente com quem fabrica. Essa
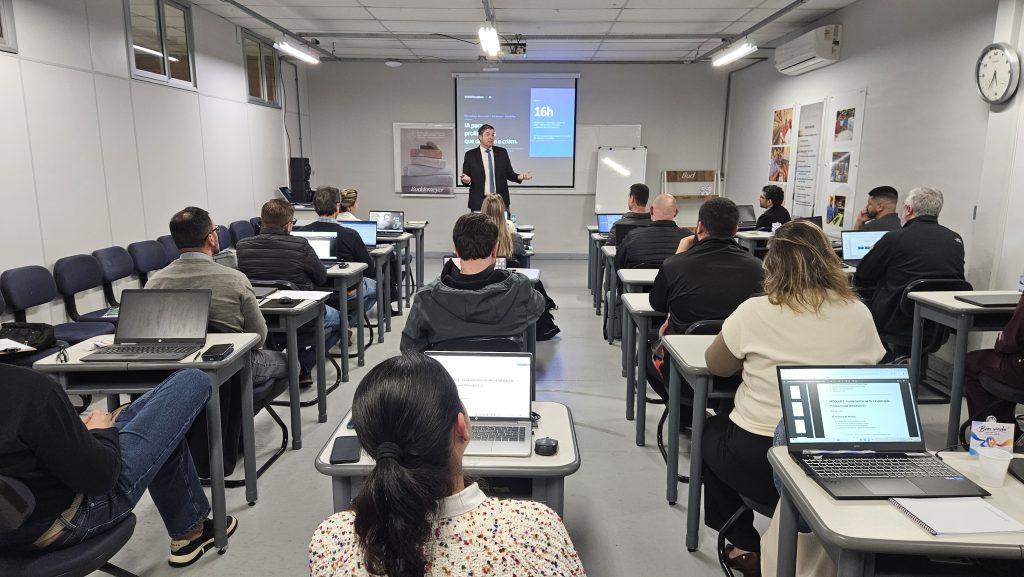
A Associação Empresarial de São Bento do Sul (Acisbs) realiza capacitações in company, que são
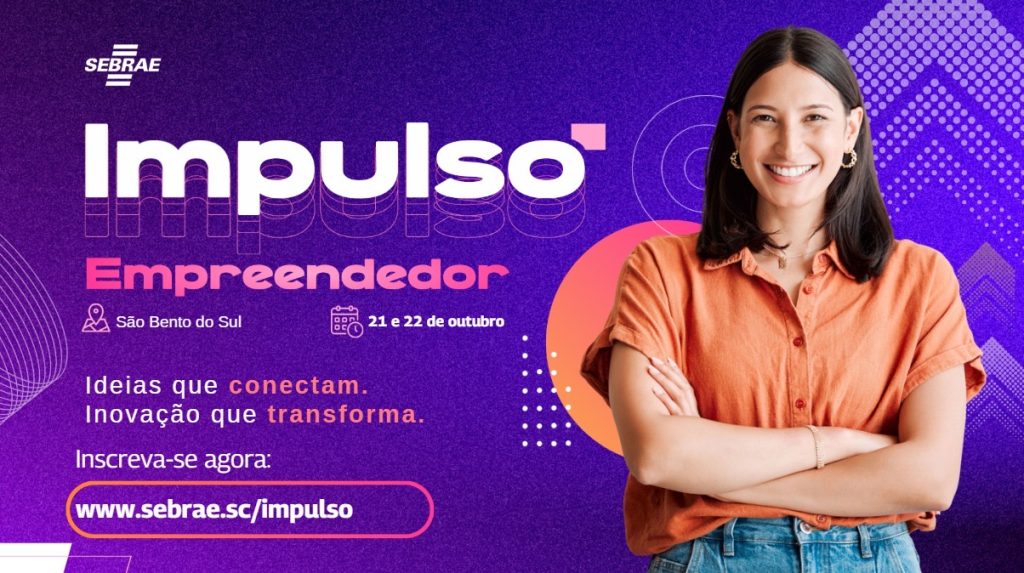
Um evento inédito, pensado para debater conhecimentos, gerar conexões e criar oportunidades de negócios. O